La Argentina del fiado

En los barrios populares, la deuda ya no es para darse un gusto: es para llegar al plato de comida. Un nuevo informe del Centro para la Integración Socio Urbana (CISUR) muestra el drama del endeudamiento en barrios populares: el 78% de los hogares tiene al menos una deuda y el 45% de las deudas relevadas se tomó para comprar comida. Familias que piden prestado para comer y que, después, comen menos para poder pagar.
El estudio se basa en una encuesta hecha en septiembre de 2026 a 428 hogares de 119 barrios populares inscriptos en el Registro Nacional de Barrios Populares (RENABAP), en 15 provincias. Se conoció mientras dos comisiones de Diputados intentaban ordenar, en una reunión maratónica, los casi 80 proyectos presentados sobre endeudamiento. Un dictamen del oficialismo y dos de la oposición consiguieron firmas y podrían llegar al recinto en octubre.
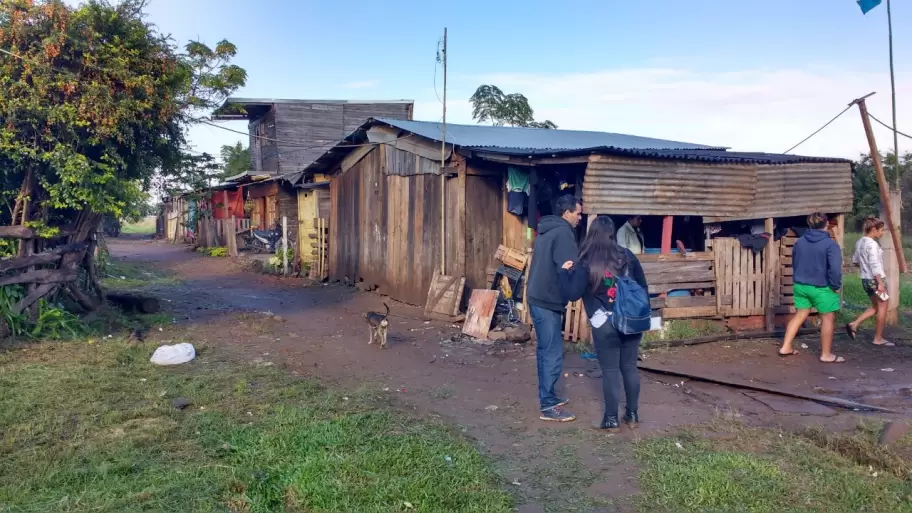
Los números son lapidarios. Además del 78% de hogares con deudas, el67% de los hogares endeudados está sobreendeudado. La deuda promedio es de $2,3 millones por hogar, cuando el ingreso familiar mediano es de $1 millón por mes. Es decir, cada familia debe en promedio más del doble de lo que entra en la casa en un mes.
El informe es claro: el endeudamiento en los barrios populares tiene que ver, sobre todo, con sobrevivir. El 66% de las deudas corresponde a gastos corrientes: alimentación, servicios, salud, ropa, educación, transporte y alquiler. Y la comida encabeza la lista: el 45% de las deudas se originó para comprar alimentos.
La alimentación también es el principal gasto de estos hogares. El 96% la ubicó entre sus tres principales egresos, seguida por los servicios (53%) y el pago de deudas (36%).
Círculo perverso: pedir prestado para comer y comer menos para pagar
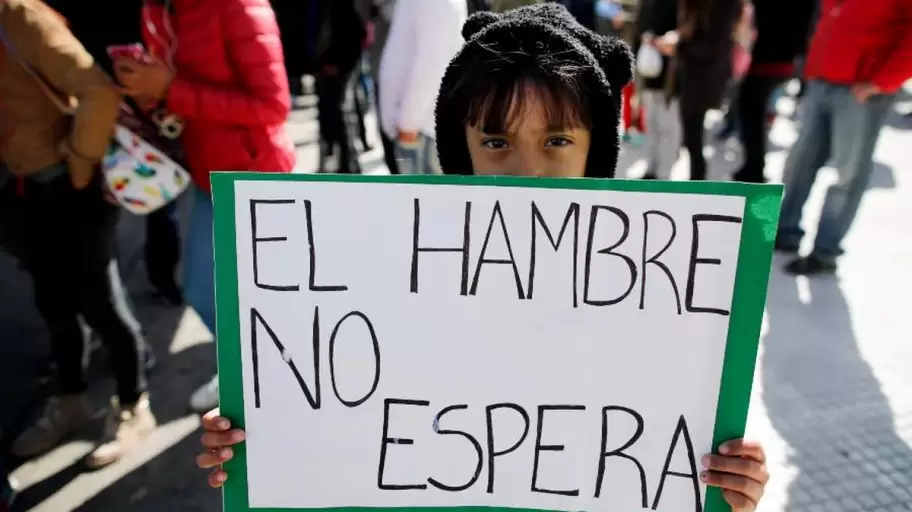
El dato más desgarrador del informe muestra un círculo que no tiene salida. El 59% de los hogares que se endeudaron para comprar comida después redujo sus gastos en alimentos para poder pagar esa deuda. El hambre está a la vista: el 83% de los hogares atraviesa situaciones de inseguridad alimentaria. En el último año, el 71% redujo alguna comida diaria y el 60% tiene al menos un integrante que va a un comedor o recibe viandas.
Entre los hogares endeudados, el 51% recortó gastos en alimentación para pagar sus deudas. También hubo recortes en ropa (37%) y en recreación (36%).
Pagar se vuelve cada vez más difícil: el 30% de los hogares endeudados está en mora, es decir, con más de 90 días de atraso. Otro 22% tiene atrasos de entre 31 y 90 días. Solo el 48%está estrictamente al día. Además, el 43% de los hogares destina más de la mitad de sus ingresos totales al pago de deudas.
Cada hogar endeudado tiene en promedio 2,8 acreedores. Así se reparten:
- Aplicaciones o fintech. Presentes en el 46% de los hogares endeudados;
- Prestamistas particulares o del barrio. 36%;
- Fiado en comercios del barrio. 33%;
- Préstamos bancarios. 33%;
- Préstamos de familiares o conocidos. 30%;
- Facturas de servicios vencidas. 28%.
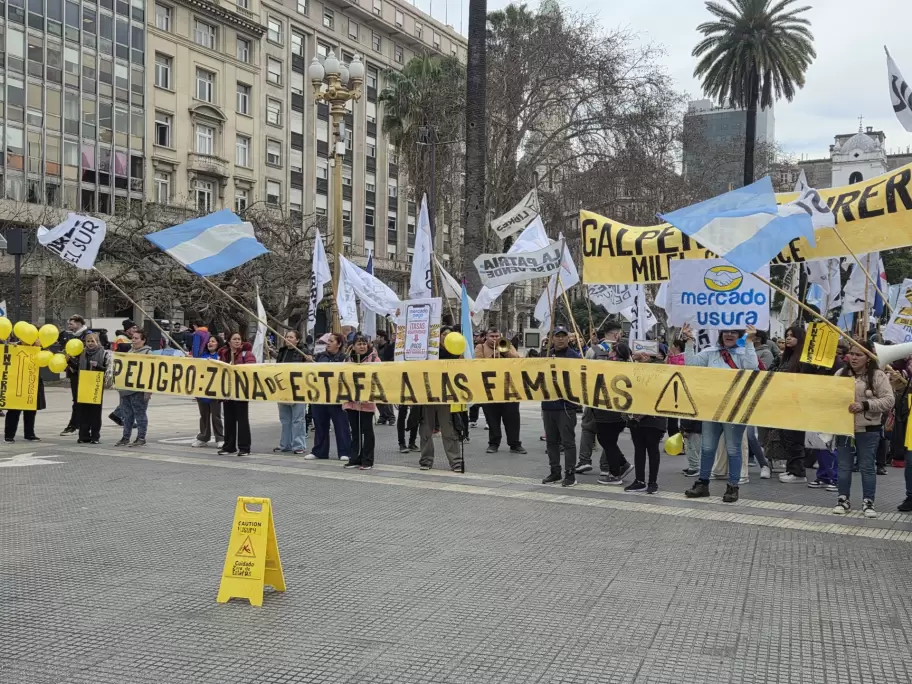
El 44% de los hogares combina fuentes formales, como bancos o billeteras virtuales, con redes informales de préstamo. Las familias tapan un agujero con otro, recurriendo al mismo tiempo a todo lo que tienen a mano.
Trabajás más horas... pero sigue sin alcanzar
La falta de trabajo formal es el telón de fondo. El principal aportante de cada hogar tiene en promedio 1,4 trabajos y trabaja 9,1 horas por día, 5,3 días por semana. El 56% trabaja más de 45 horas semanales. Aun así, la plata no alcanza: el ingreso familiar mediano es de $1 millón y el promedio, de $1.142.086.
El trabajo explica el 73% de los ingresos familiares. Otro 19% proviene de prestaciones y programas sociales, sobre todo la Asignación Universal por Hijo y el Programa Alimentar, y un 6% de jubilaciones y pensiones.
La comparación con el resto del país expone la brecha. Solo el 15% de los principales aportantes tiene empleo registrado, frente al 54,9% de la tasa nacional que toma como referencia el informe. La mediana de ingresos por persona es de $250.000, la mitad de la mediana nacional de $500.000. Y la mediana por hogar, de $1 millón, equivale al 62% del promedio nacional de $1,6 millones.
Las deudas también pesan en la vida diaria. El 87% de los hogares endeudados dice que las deudas afectan bastante, mucho o muchísimo su día a día. El impacto más fuerte es en el estado de ánimo (67%), seguido por el sueño y el descanso (52%) y la salud (42%). Detrás de cada porcentaje hay una familia que hace cuentas a la noche sin poder dormir, que elige entre pagar la cuota o poner la comida en la mesa. Esa es la otra cara del modelo: la de los barrios donde la deuda se volvió la única forma de comer.